聯儲局16日加息0.25厘,將聯邦基金利率目標區間提高至3.75%至4%,是2023年夏季以來首次加息。加息意味借錢成本可能進一步上升,房屋、汽車及其他大型消費的貸款負擔將增加,但把錢存入儲蓄戶口或定期存款的民眾,則可能獲得較高利息。
美聯社報道,聯儲局加息主要是為了遏制通脹。勞工部上周公布,8月消費物價指數較去年同期上升3.4%,月升幅更由7月的0.1%大增至0.4%。聯儲局希望透過提高借貸成本,減少消費者及企業支出,降低房屋、汽車及其他商品和服務的需求,最終令經濟降溫並減輕物價上升壓力。
信用卡及汽車貸款受影響
對需要借款購買房屋、汽車或大型家電的消費者而言,加息最終可能增加貸款成本。現有信用卡欠款人士亦可能面對更高的月供利息。不過,LendingTree首席消費金融分析師舒爾茲(Matt Schulz)指出,單次0.25厘加息本身不會造成巨大影響,真正的影響可能在多次加息累積後逐漸顯現。
信用卡利率通常屬浮動利率,與銀行最優惠利率掛鈎,而最優惠利率會迅速跟隨聯儲局政策調整。舒爾茲預計,多數信用卡持有人未來數月利率可能上升約0.25厘。紐約聯儲局數據顯示,美國信用卡欠款總額今年第二季達1.26萬億元,接近2025年底創下的1.28萬億元紀錄。
汽車貸款同樣會受到影響。Kelley Blue Book數據顯示,新車平均價格上月升至50,089元,Edmunds則表示,新車平均貸款利率約7%,二手車約10.6%;Experian資料顯示,今年第二季汽車平均月供達765元。
儲蓄及定存利率料受惠
對儲戶而言,加息可能帶來較高的儲蓄及定期存款利率。聯儲局並不直接設定儲蓄戶口及定期存款利率,但會影響銀行定價方向。聯邦存款保險公司(FDIC)資料顯示,2022年3月聯儲局開始加息抗通脹時,1年期定期存款平均利率僅0.15%,到2024年9月已升至1.88%,此後一直高於1.5%,上月為1.71%。
網上銀行及提供高息儲蓄戶口的金融機構通常會積極爭取存款客戶,但部分產品可能要求較高的最低存款額。
房貸利率則不會直接跟隨聯儲局變化,而是通常更受10年期國債孳息率影響。10年期國債孳息率本周一度突破5%,為2023年以來首次,30年期固定房貸平均利率上周升至6.76%,創逾14個月新高。
高房貸成本已對房市造成影響,美國房地產經紀商協會表示,8月成屋銷售連續第3個月下跌。另一方面,疫情期間鎖定低利率的屋主受到較大保障,截至2026年首3個月,接近一半未償還房貸利率為4%或以下,近五分之一為3%或以下。
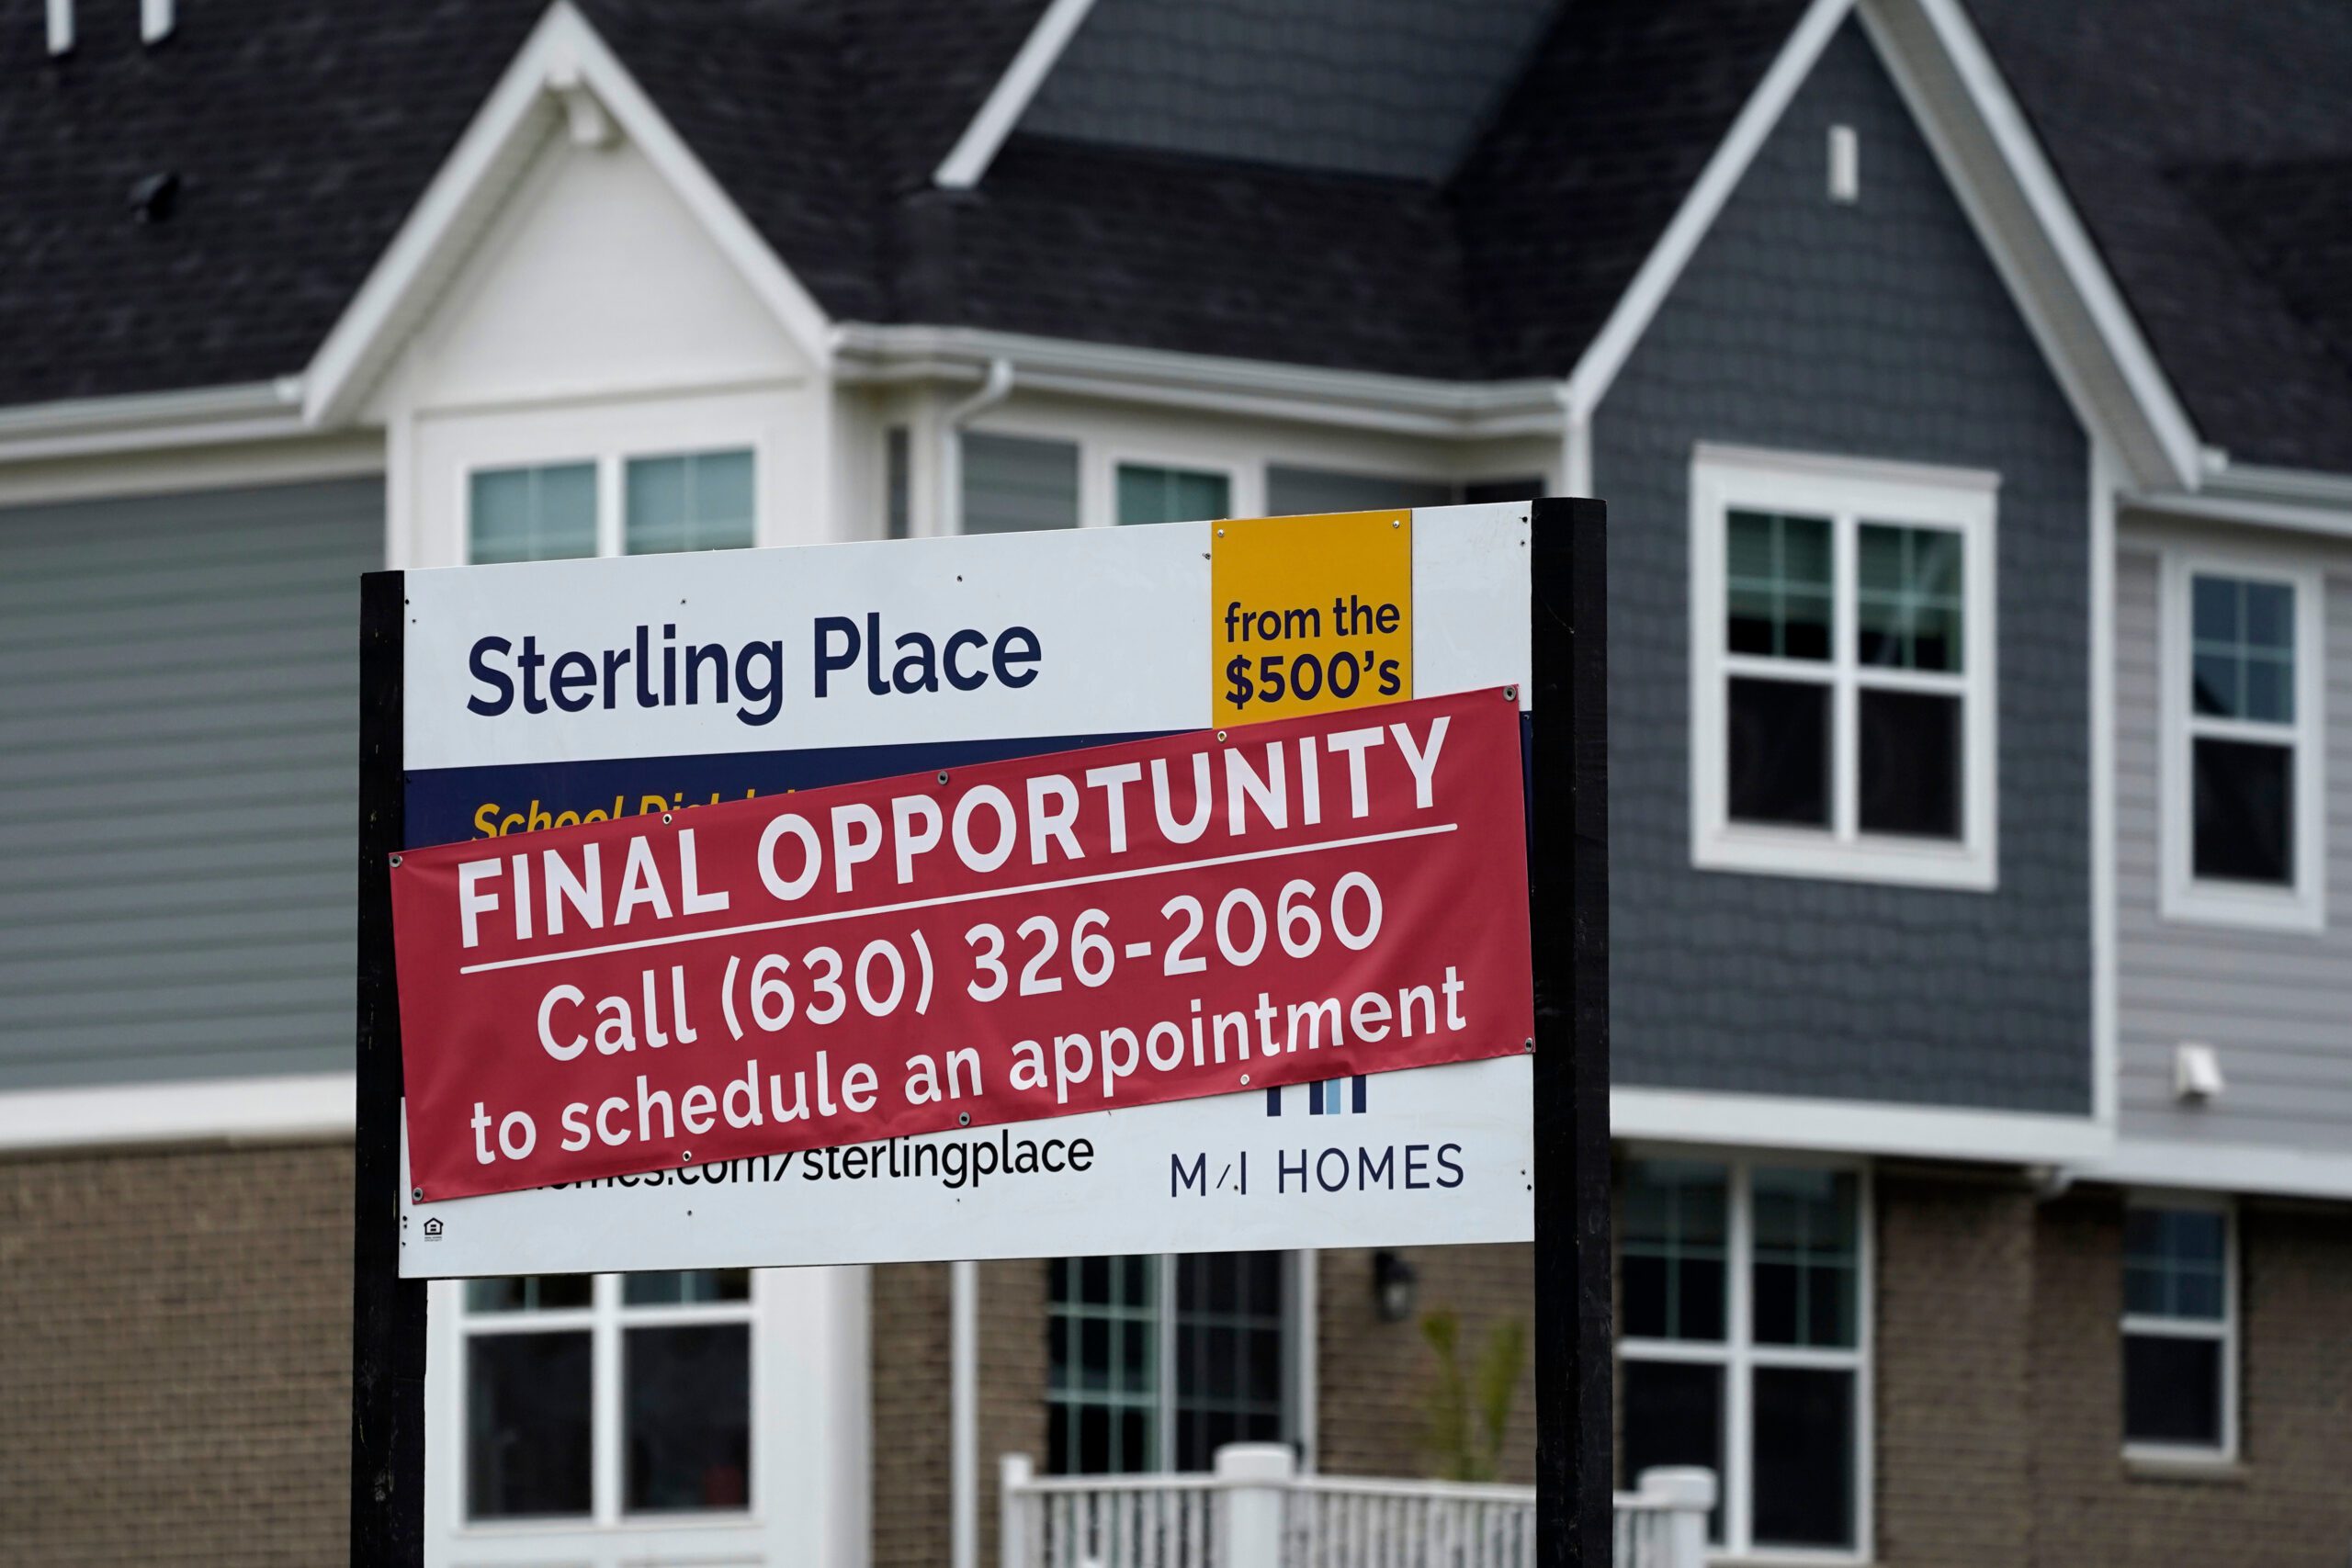
新聞及封面圖片來源:伊利諾州一處新建住宅工地前豎立廣告看板。 美聯社