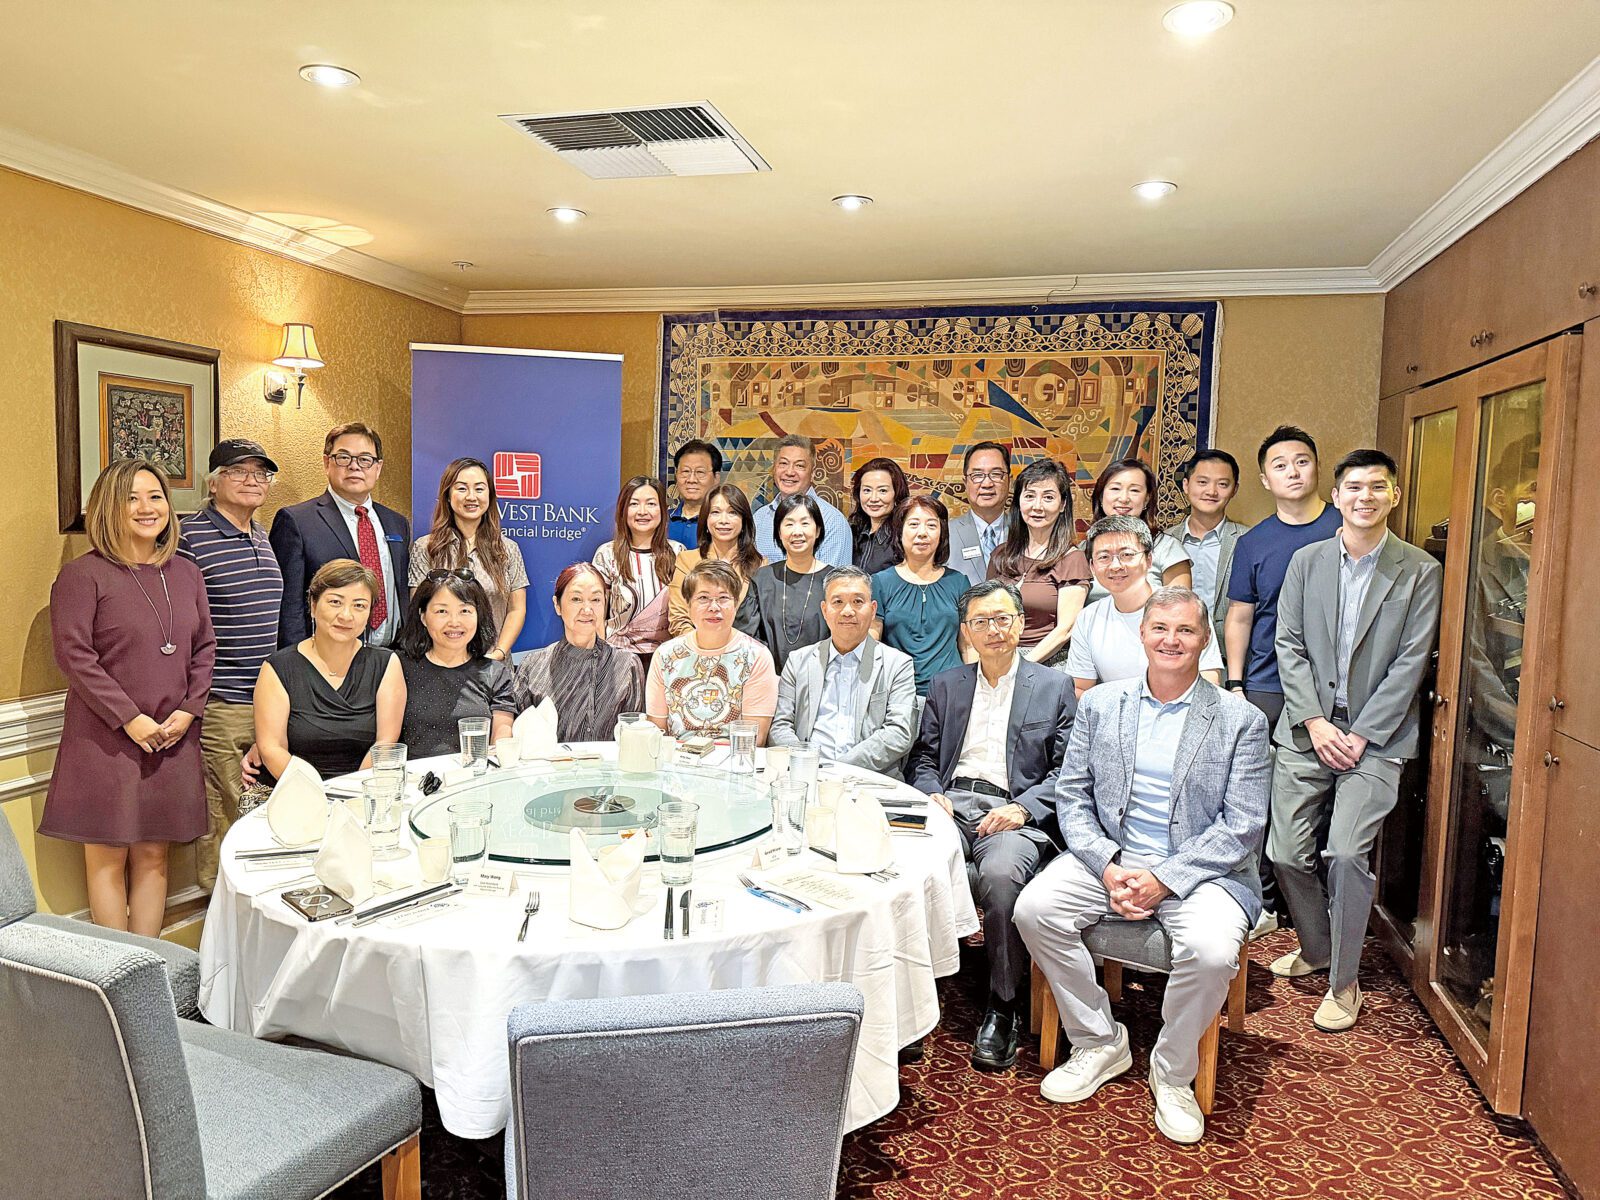
華美銀行日前在波羅阿多(Palo Alto)舉行北加州年度媒體答謝會,《星島日報》美西版副總裁董少英聯同本地華文媒體負責人出席。華美銀行資深董事總經理兼個人與商業銀行業務總監陳馬鳳姬(Kitty Chen)、資深副總裁兼個人與商業銀行業務區域總監黃光耀(Garry Wong)接受本報專訪,就2026年利率環境下灣區華裔家庭置業理財、新移民建立信用,以及中小企業融資等問題分享實務建議。
陳馬鳳姬表示,利率波動下,家庭首先受到房貸利息及固定支出增加影響,可支配收入因而減少;小微企業則同時面對融資成本及貸款門檻上升,若無法將增加的利息成本轉嫁,企業利潤及投資擴張均可能受到影響。她建議家庭全面盤點負債、現金流及未來資金需求,量入為出,避免過度舉債。
對於屋主關心的房貸再融資(Refinance),她指出,不能單純以利率升跌判斷是否值得再融資,還須計算新利率、剩餘貸款額、手續費及預計持有物業時間。原有貸款利率較低者未必適合再融資;若原貸款成本較高、計劃長期持有物業,或希望調整還款期限改善現金流,則可進一步評估。
灣區房價高企,新移民及年輕家庭置業時,常面對信用歷史不足及首期負擔較重等問題。陳馬鳳姬表示,部分新移民雖有穩定收入及資產,但美國信用紀錄較短,因此銀行除信用分數外,也會綜合考慮收入、資產、存款及現金流等因素。她建議準買家在尋找房屋前先與銀行溝通,進行貸款預審,了解可貸額度及自身財務條件。
對於房屋淨值信用額度(HELOC),她提醒,雖然資金運用較靈活,但通常採浮動利率,利率上升時還款負擔亦可能增加。若用於生意周轉或子女教育,更應預留應急資金,評估收入波動下的還款能力,不宜將全部額度用盡。
華人家庭協助子女置業時常涉及贈與首付(Gift Fund)。她表示,若臨近成交才存入大額資金,或出現多次轉賬、贈與人與匯款人資料不一致等情況,均可能增加貸款審批時間。若屬贈與資金,應提早通知銀行,準備贈與信、銀行流水及轉賬證明,清楚說明資金來源,以減少交易收尾(closing)時出現延誤。
對華埠餐飲、零售等小微企業而言,融資困難有時並非營業不佳,而是財務資料未能完整反映實際經營狀況。陳馬鳳姬指出,個人與公司資金混用、帳目不完整等情況,都可能增加貸款審批難度。商家申請貸款前,應整理稅表、銀行流水、損益表等資料,清楚列明貸款用途及還款來源。
黃光耀負責北加州23間分行,他表示,灣區華人金融需求近年由存款、房貸等基本服務,逐步延伸至退休規劃、資產傳承及跨境金融;對新移民而言,建立美國信用仍是重要課題。
他表示,華美銀行透過擔保信用卡協助新移民建立信用,並提供國語、粵語服務。雖然手機銀行日益普及,但房貸、商業融資等重大財務決策,客戶仍較重視面談及專業諮詢,華裔長者亦對中文櫃檯服務有需求。
黃光耀建議年輕創業者及早建立與銀行的往來關係,分開個人與企業信用及財務帳目,善用現金管理、跨境金融等服務,並主動向銀行說明企業營運計劃及資金用途。他表示,銀行與企業的關係不只是一次性的資金往來,也可成為長期金融服務合作關係。本報記者黃偉江波羅阿多市報道