美國國稅局(IRS)最新發布的 2026 報稅季(申報 2026 財年)1040 個人所得稅表草案中,首度加入了一項關於公民與工作授權身份的詢問。此舉標誌著美國納稅人在報稅時,可能將首次被要求主動披露其聯邦身份狀態。
本文核心內容:
· 涉事機構:美國國稅局(IRS)、美國財政部
· 涉事表格:1040表格最新草稿,新增是非題
· 相關表格:8月20日發布的新附表3-A草稿,要求自我證明符合可退還稅務抵免資格
· 法律依據:1996年《個人責任與工作機會協調法案》(PRWORA)
· 估計影響:2400萬申領可退還抵免的納稅人中,20萬至70萬人(0.8%至2.8%)料不合資格
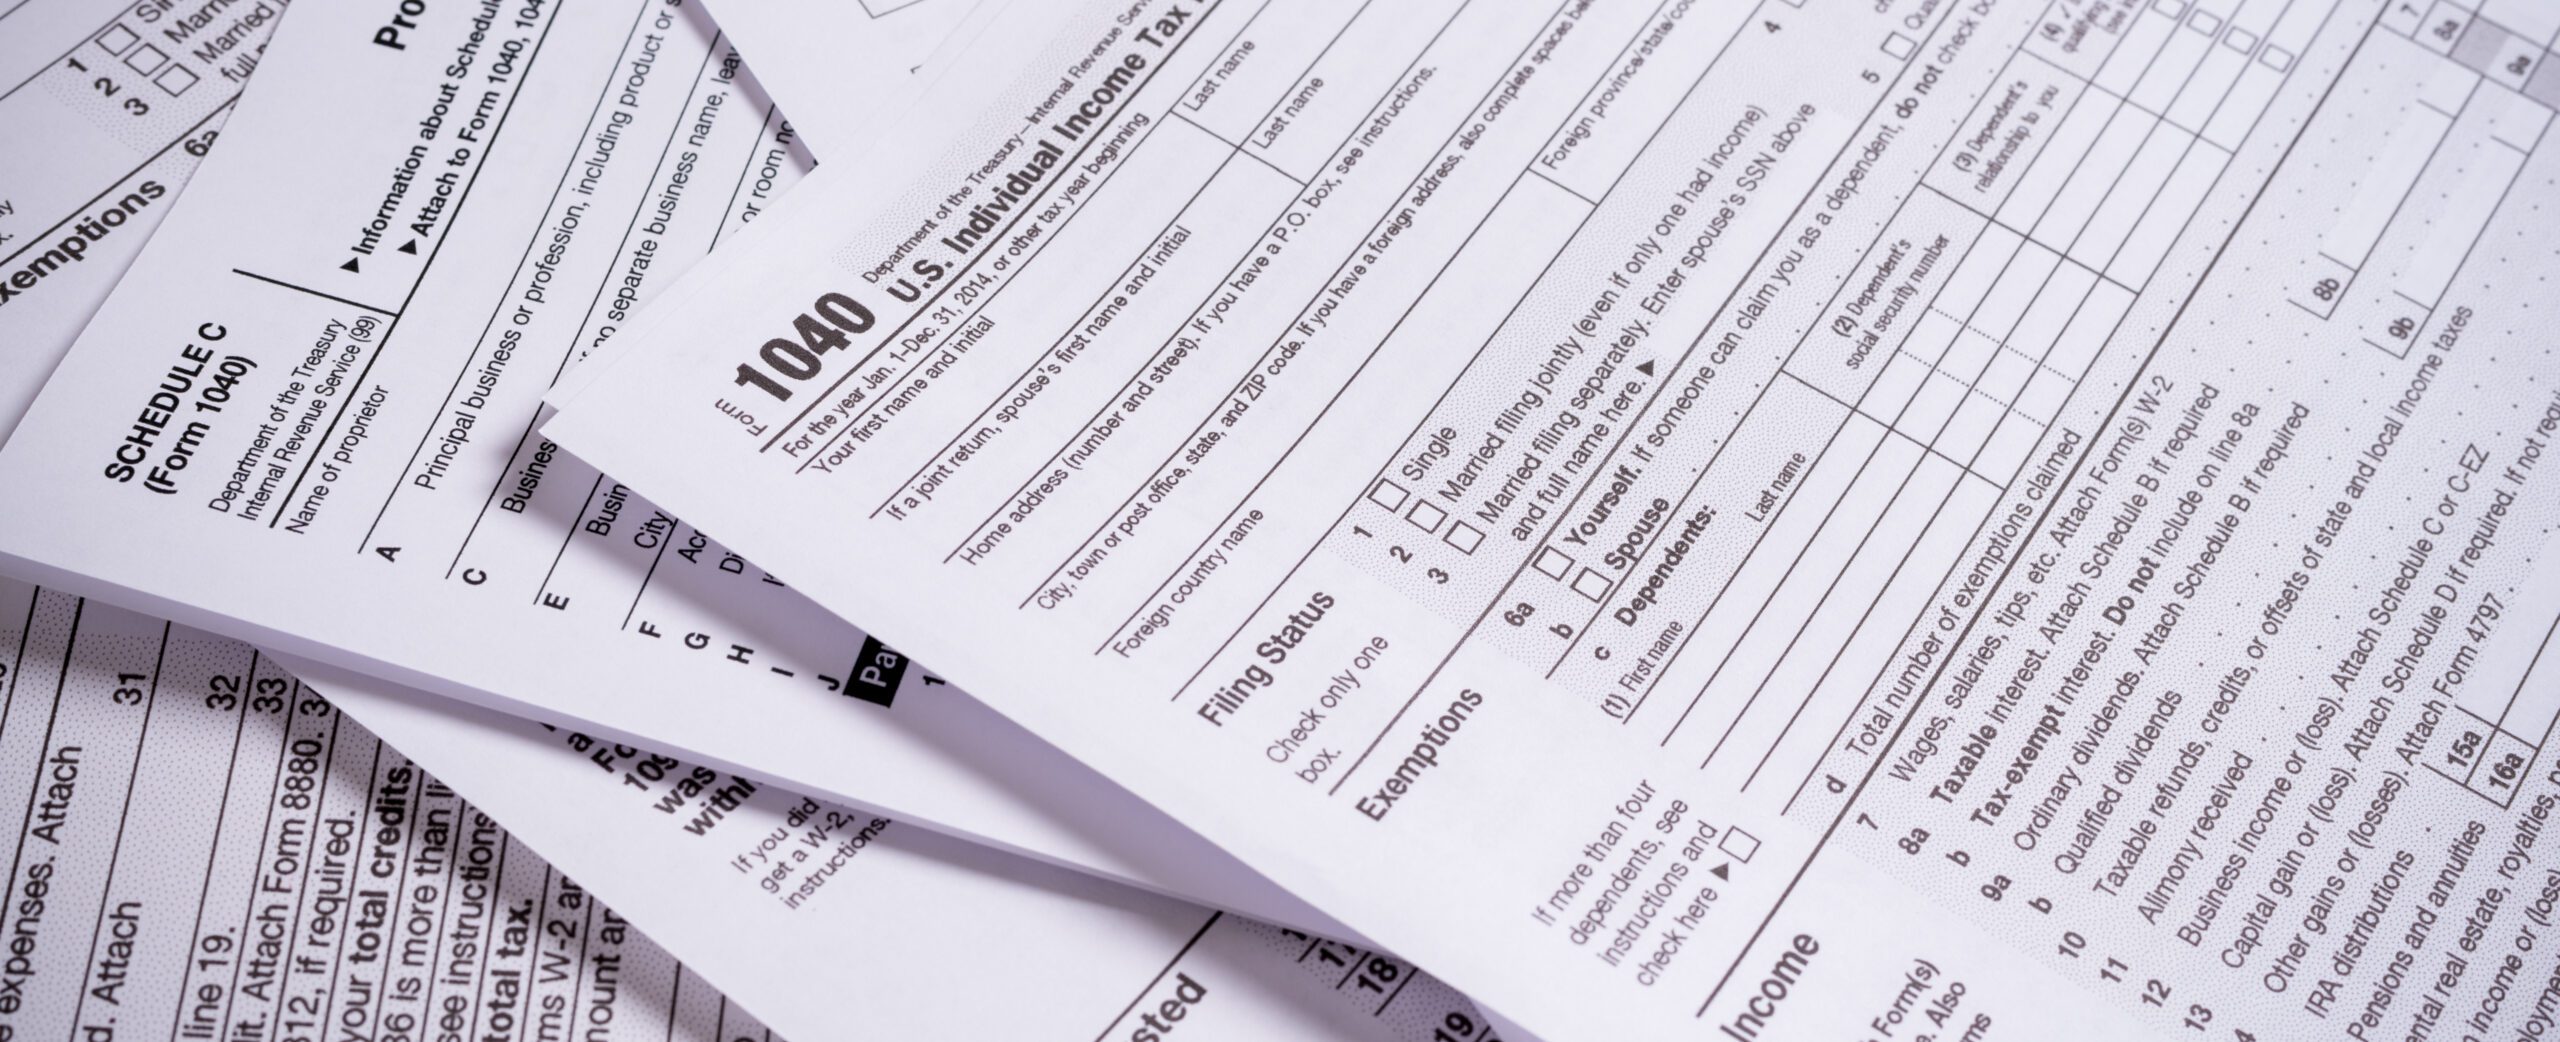
1040 表格草案曝光 新增「Yes/No」身份確認欄
根據國稅局公佈的 1040 表格最新草案,納稅人及其配偶(若選擇合報)將需要回答以下問題: 「在提交此報稅表時,您以及您的配偶(若共同申報)是否為美國公民、美國國民或獲合法授權在美工作的外籍人士?」
財政部與國稅局表示,此新增項目與今年 8 月宣佈的打擊非法領取可退稅稅務抵免(Refundable Tax Credits)政策一致。8 月 20 日發布的 Schedule 3-A 草案要求納稅人自行證明,其具備領取包含工作所得稅抵免(EIC)、附加兒童稅務抵免(ACTC)、美國機會教育稅務抵免(AOTC)及收養稅務抵免(Adoption Credit)中可退稅部分的資格。
舊法新施 依法限制不可退稅抵免優惠
財政部指出,要求確認身份以獲取上述可退稅款項,是依據 1996 年簽署的《個人責任與工作機會調和法案》(PRWORA)。該法案明確規定,此類聯邦福利僅限美國公民、美國國民及合資格外籍人士(如永久居民、難民、獲庇護者等)領取。若夫妻合報,只需其中一方具備上述身份即可。
專業會計師指出,不具備合資格身份的納稅人,仍可用相關抵免額來抵扣其個人所得稅應繳稅額,只是無法領取超出應繳稅額的「退稅現金」。
隱私與數據共享疑慮 專家提醒切勿作偽證
此項新規定引發了移民團體與稅務專家對數據隱私的擔憂,特別是國稅局是否會將此類報稅數據共享給美國移民及海關執法局(ICE)等執法部門。此外,持有臨時保護身份(TPS)或童年抵達者暫緩遣返(DACA)的人士,亦可能面臨無法領取部分退稅的影響。
財政部估計,在目前領取此類退稅抵免的 2,400 萬納稅人中,約有 20 萬至 70 萬人因身份不符而不具備領取資格,此舉預計每年可為聯邦政府節省 7 億至 26 億美元。
專家警告,由於 1040 表格屬於簽署即具備法律效力的聯邦文件,隱瞞或作假將構成偽證罪(Perjury)。偽證罪紀錄將直接破壞移民申請中的「良好道德品質」(Good Moral Character)要求,嚴重影響日後的簽證續期、綠卡申請或入籍進程。專家建議移民納稅人在報稅時務必誠實申報,若有疑問應諮詢專業稅務或移民律師。
來源:USA Today
圖片來源:Adobe Stock