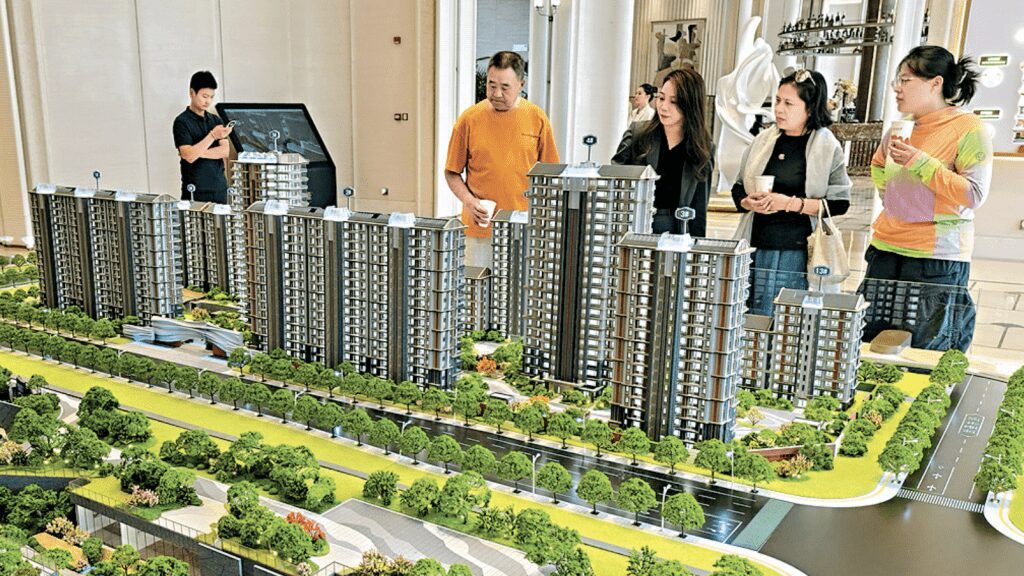
內地樓市迎來創新政策,首次對商業性個人住房貸款實施財政貼息,旨在精準刺激首置剛需,並加速三、四線城市的中小戶型去庫存。此舉標誌著穩樓市政策從傳統貨幣工具延伸至直接補貼,但市場能否因此轉勢,仍取決於後續經濟基本面與政策延續性。
本文核心內容:
- 新政今日(2026年10月1日)起實施,針對首次置業、樓價不逾150萬元人民幣、面積不逾120平方米的新做貸款。
- 符合條件者可享貸款規模最高100萬元、期限最長5年的貼息優惠,最多可節省利息近5萬元。
- 政策實施期暫定為一年,一年後會否延續或調整仍是未知數。
- 政策嚴格限定於首套中小戶型,無法直接帶動改善型需求及高端市場。
政策目標:消除觀望 促準買家入市
新政策針對性強,幾乎是為庫存壓力較大的三、四線和部分二線城市度身訂造。措施落地後,應會鼓勵資金流向中小戶型、中低價位的剛需產品,對加速去庫存、緩解發展商資金鏈壓力有所幫助。政策試圖從「需求」方向打開缺口,思路值得肯定。對月供吃力的家庭而言,節省的利息有助減輕負擔,消除部分觀望情緒,同時傳遞出中央穩樓市的決心未變的訊號。
效果評估:單一政策難扭轉整體低迷
必須保持清醒,單一政策難以徹底扭轉樓市多年深度調整累積的深層次矛盾。儘管新策在刺激剛需方面值得期待,但本身不算「大放水」。5萬元的減免對準買家有鼓舞作用,可刺激多一些成交,但若樓價仍處於下行軌道,節省的利息隨時被樓價跌幅抵銷。不同城市、不同板塊的受益程度將出現明顯分化。短期或能帶來成交量躍升,但回暖能否持續,仍取決於後續政策與經濟基本面。
根本關鍵:樓市問題反映綜合經濟預期
對置業者而言,除了考慮利息節省,更要掂量宏觀經濟是否回暖、就業是否穩定、收入預期是否改善。若整體經濟和個人財務前景仍然模糊,減免的吸引力相對有限。樓市問題從來不只是樓市問題,而是經濟、就業、人口與預期的綜合反映。要徹底扭轉低迷局面,仍有賴宏觀經濟持續復甦、居民就業和收入預期的實質改善,乃至更多配合房企風險化解的「組合拳」共同發力。貼息只是其中一招,針對性強、落地快,卻不是萬能藥。樓市轉勢,終究要時間證明。